Akibat Ulah Oligarki Nakal? IHSG Rontok Hampir 15% Usai Alarm MSCI
IHSG terkoreksi 14,99% sejak penutupan Kamis di tengah alarm MSCI dan denda OJK Rp2,1 triliun. Simak kasus saham dan dampaknya bagi investor.
Lensakabar.com, Jakarta – Pasar saham Indonesia menghadapi tekanan berat setelah Morgan Stanley Capital International (MSCI) mengumumkan konsultasi perubahan klasifikasi pasar Indonesia dari emerging market menjadi standalone market. Hingga Senin (19/10/2026) pukul 15.40 WIB, Indeks Harga Saham Gabungan (IHSG) berada di level 4.984,82, turun 878,96 poin atau sekitar 14,99% dibandingkan penutupan Kamis (15/10/2026) di level 5.863,78.
Penurunan tersebut mencakup tekanan selama perdagangan Jumat dan Senin setelah pengumuman MSCI disampaikan pada Kamis, ketika perdagangan bursa Indonesia telah berakhir. Pada Jumat (16/10/2026), IHSG ditutup di level 5.185,10 setelah melemah tajam. Tekanan berlanjut pada Senin, saat indeks dibuka turun 4,31% dan belum mampu bertahan di atas level psikologis 5.000 hingga pukul 15.40 WIB.
Pada waktu tersebut, sebanyak 602 saham melemah, sementara hanya 64 saham menguat. Volume transaksi mencapai 240,98 juta lot dengan nilai sekitar Rp15,53 triliun.
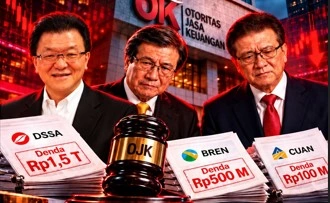
Gejolak ini berlangsung bersamaan dengan pengumuman Otoritas Jasa Keuangan (OJK) mengenai sanksi administratif senilai total Rp2,1 triliun terhadap pihak-pihak yang terkait dengan pelanggaran perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA), serta penjatahan saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Di balik penurunan indeks, persoalan yang lebih besar menyangkut transparansi kepemilikan saham, kewajaran pembentukan harga, dan efektivitas penegakan aturan. Bagi investor, pertanyaannya bukan sekadar kapan IHSG pulih, melainkan seberapa kuat fondasi kepercayaan terhadap pasar modal Indonesia.
IHSG Susut 879 Poin, Alarm MSCI Mengguncang Kepercayaan Pasar
Dibandingkan penutupan Kamis, IHSG telah terkoreksi sekitar 14,99% hingga Senin pukul 15.40 WIB. Angka tersebut menggambarkan tekanan yang terjadi selama dua hari perdagangan setelah MSCI mengumumkan konsultasi perubahan klasifikasi pasar Indonesia.
MSCI merupakan penyedia indeks global yang digunakan investor institusi sebagai acuan untuk mengukur kinerja pasar dan menyusun portofolio investasi. Perubahan klasifikasi suatu negara berpotensi memengaruhi keputusan alokasi dana oleh pengelola investasi yang mengikuti indeks tersebut.
Dalam pengumuman pada 15 Oktober 2026, MSCI menyampaikan konsultasi atas usulan perubahan status Indonesia dari emerging market menjadi standalone market. Keputusan akhir dijadwalkan paling lambat 30 Juni 2027.
Persoalan yang disoroti mencakup transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta kebutuhan akan bukti bahwa reformasi pasar menghasilkan perbaikan yang memadai dan konsisten.
Dalam pasar yang sehat, harga saham terbentuk melalui interaksi penawaran dan permintaan yang dapat diawasi. Ketika struktur kepemilikan sulit ditelusuri atau terdapat dugaan transaksi yang dirancang untuk memengaruhi harga, investor menghadapi kesulitan menilai apakah pergerakan saham benar-benar mencerminkan kondisi pasar.
Meski demikian, koreksi IHSG tidak dapat langsung dikaitkan seluruhnya dengan satu faktor. Pengumuman MSCI menjadi salah satu sentimen utama dalam periode tersebut, sementara pergerakan pasar juga dipengaruhi kondisi likuiditas, keputusan investor, dan ekspektasi terhadap perkembangan ekonomi.
Denda Rp2,1 Triliun Kepada DSSA, BREN, dan CUAN
Pada 16 Oktober 2026, OJK mengumumkan sanksi administratif dengan total nilai Rp2,1 triliun terkait pelanggaran perdagangan saham DSSA serta proses penjatahan saham BREN dan CUAN.
Denda Rp1,5 triliun berkaitan dengan perkara perdagangan saham DSSA. Sementara itu, sanksi terkait penjatahan saham BREN mencapai Rp500 miliar dan CUAN Rp100 miliar.
OJK menyatakan pemeriksaan perdagangan saham DSSA mencakup periode 2024–2026. Dalam perkara tersebut, regulator menemukan pelanggaran yang berkaitan dengan manipulasi perdagangan dan keuntungan tidak sah yang diperoleh pihak-pihak terkait.
Untuk BREN dan CUAN, pemeriksaan berkaitan dengan proses penawaran umum serta penjatahan saham. OJK menemukan tindakan menyesatkan dalam pemesanan saham, termasuk pengaburan identitas pihak tertentu yang berkaitan dengan pemegang saham pengendali. Kondisi tersebut menyebabkan kepemilikan saham terkonsentrasi pada kelompok tertentu sehingga jumlah saham yang tersedia untuk diperdagangkan di pasar menjadi terbatas.
Temuan itu beririsan dengan persoalan yang menjadi perhatian MSCI, khususnya transparansi kepemilikan dan jumlah saham yang benar-benar tersedia bagi investor publik. Namun, sanksi terhadap pihak-pihak terkait ketiga emiten tersebut tidak dengan sendirinya menjelaskan seluruh penyebab penurunan IHSG atau membuktikan bahwa ketiga perkara itu merupakan satu-satunya alasan di balik evaluasi MSCI.
Sebelumnya Kasus Mirae Asset dan SWAT Sudah Disidik
Persoalan integritas pasar modal bukan baru muncul pada Oktober 2026. Sebelumnya, OJK telah menangani sejumlah perkara dugaan manipulasi perdagangan, transaksi semu, dan penyalahgunaan informasi dalam aktivitas pasar saham.
Kasus BEBS dan Mirae Asset Sekuritas
Pada 4 Maret 2026, OJK mengumumkan penggeledahan kantor PT Mirae Asset Sekuritas Indonesia (MASI) dalam pengembangan penyidikan dugaan tindak pidana pasar modal terkait saham PT Berkah Beton Sadaya Tbk (BEBS).
Dalam perkara tersebut, OJK menyebut dua tersangka, yakni ASS selaku pemilik manfaat BEBS dan MWK, mantan Direktur Investment Banking PT MASI. OJK juga menyebut dugaan keterlibatan korporasi PT MASI dalam perkara yang disidik.
Penyidikan mencakup dugaan manipulasi informasi dalam penawaran umum perdana saham atau IPO, insider trading, serta transaksi semu. Menurut OJK, rangkaian transaksi yang diperiksa melibatkan tujuh entitas perusahaan dan 58 entitas perorangan nominee, dengan transaksi yang dijalankan oleh enam operator.
OJK menyebut rangkaian transaksi tersebut diduga menyebabkan harga saham BEBS meningkat hingga sekitar 7.150% dalam periode yang diperiksa.
Kasus ini memperlihatkan pentingnya menelusuri pemilik manfaat dan pihak yang mengendalikan transaksi, bukan hanya melihat nama pemegang rekening efek. Penggunaan rekening nominee dapat menyulitkan identifikasi pihak yang sesungguhnya berada di balik keputusan transaksi apabila hubungan dan pengendaliannya tidak diungkap secara memadai.
Meski demikian, penetapan tersangka merupakan bagian dari proses hukum dan tidak dapat diperlakukan sebagai putusan bersalah.
Perkara Transaksi Semu Saham SWAT
Pada awal 2026, OJK juga mengumumkan perkembangan perkara transaksi semu saham PT Sriwahana Adityakarta Tbk (SWAT). Perkara tersebut berkaitan dengan transaksi pada Juni–Juli 2018 yang diduga menggunakan rekening efek nominee melalui sembilan perusahaan efek untuk menciptakan gambaran semu mengenai harga saham.
OJK menyebut empat tersangka dalam perkara tersebut, yakni SAS, CKN, SB, dan H. Pada Februari 2026, OJK mengumumkan penyerahan tersangka SAS kepada Kejaksaan Negeri Boyolali.
Kasus SWAT merupakan perkara berbeda dari BEBS maupun pemeriksaan DSSA, BREN, dan CUAN. Objek, periode transaksi, pihak yang diperiksa, dan proses hukumnya tidak boleh dicampur menjadi satu rangkaian perkara.
Namun, kedua kasus tersebut memberikan konteks mengenai tantangan pengawasan pasar modal. Transparansi pemilik manfaat, pengawasan transaksi, dan penelusuran pihak yang sesungguhnya mengendalikan aktivitas perdagangan merupakan bagian penting dalam menjaga kepercayaan investor.
Sorotan MSCI: Prahara 'Free Float' Semu dan Rekening Nominee
Esensi dari peringatan MSCI tertuju pada praktik free float semu kondisi di mana saham tercatat tampak besar di atas kertas, namun secara riil terkonsentrasi pada kelompok pengendali melalui jaringan rekening nominee. Struktur kepemilikan yang terselubung ini membuat pembentukan harga saham rentan dimanipulasi dengan volume transaksi yang relatif kecil, sekaligus menyamarkan tingkat likuiditas sebenarnya bagi investor publik.
Dalam kondisi demikian, transaksi dengan volume relatif terbatas berpotensi memberikan pengaruh lebih besar terhadap pergerakan harga. Jika terdapat pula transaksi terkoordinasi atau penggunaan rekening nominee untuk menyamarkan pengendali sebenarnya, investor dapat menghadapi kesulitan menilai likuiditas dan kewajaran harga.
Karena itu, persoalan free float tidak hanya menyangkut persentase saham yang dimiliki publik. Keterbukaan mengenai siapa pemilik sebenarnya, hubungan antarpihak, dan kualitas transaksi juga menentukan seberapa dapat diandalkannya informasi pasar.
MSCI meminta bukti bahwa reformasi yang diumumkan otoritas memberikan dampak nyata dan konsisten. Tantangan bagi regulator bukan sekadar menerbitkan aturan baru, tetapi memastikan aturan tersebut diterapkan dan menghasilkan perubahan yang dapat diperiksa investor.
Spekulasi Masuknya Danantara dan Risiko 'Catching a Falling Knife'
Di tengah guncangan harga, muncul spekulasi pasar mengenai kemungkinan Badan Pengelola Investasi Danantara memanfaatkan koreksi mendalam ini untuk melakukan akumulasi pada saham-saham berfundamental kuat, termasuk entitas BUMN. Peluang memborong aset pada valuasi yang lebih rendah memang menjadi bagian dari skenario investasi jangka panjang institusi. Namun, para analis menegaskan bahwa harga saham yang merosot tajam tidak serta-merta mengindikasikan bahwa valuasinya telah murah secara fundamental.
Pernyataan mengenai potensi peluang investasi juga memiliki jarak lebar dengan konfirmasi eksekusi transaksi di lapangan. Tanpa adanya keterbukaan informasi (disclosure) resmi serta pengumuman transaksi yang dapat diverifikasi di Bursa Efek Indonesia, wacana intervensi Danantara belum cukup kuat untuk menjadi pijakan pemulihan IHSG.
Bagi pelaku pasar, spekulasi tanpa didukung data arus kas, rasio keuangan, serta keterbukaan pemilik manfaat (beneficial ownership) justru memperbesar risiko terjebak dalam fenomena catching a falling knife membeli saham yang tampak terdiskon padahal tekanan penurunannya belum mencapai titik jenuh.
Dilema Likuiditas dan Risiko Asimetris Investor Ritel
Dampak paling langsung dirasakan investor yang memiliki saham dan melihat nilai pasar portofolionya menyusut. Besarnya dampak berbeda menurut saham yang dimiliki, harga beli, komposisi portofolio, dan keputusan transaksi masing-masing investor.
Investor yang menggunakan pinjaman atau membutuhkan dana dalam waktu dekat menghadapi risiko berbeda dari investor yang memiliki cadangan dana dan horizon investasi panjang. Penurunan nilai pasar juga perlu dibedakan dari kerugian yang sudah direalisasikan melalui penjualan, meskipun kerugian yang belum direalisasikan tetap merupakan risiko ekonomi yang nyata.
Risiko lain berkaitan dengan likuiditas. Ketika banyak investor ingin menjual pada waktu bersamaan, harga dapat bergerak cepat dan investor belum tentu memperoleh harga sesuai harapan.
Masyarakat yang tidak bertransaksi saham secara langsung juga perlu memahami perkembangan ini, tetapi tidak tepat menyamakan penurunan IHSG dengan penurunan ekonomi nasional dalam persentase yang sama. IHSG mengukur pergerakan harga saham tercatat, bukan keseluruhan aktivitas ekonomi Indonesia.
Pada tingkat pasar, kekhawatiran yang lebih luas adalah kemungkinan berkurangnya minat investor asing apabila Indonesia benar-benar kehilangan status emerging market. Sejumlah analis memperkirakan reklasifikasi dapat memicu arus keluar dana pasif, tetapi besarnya arus tersebut masih bergantung pada keputusan MSCI dan respons pengelola dana.
Karena itu, masyarakat perlu memisahkan fakta dari rumor. Informasi mengenai pembelian saham oleh institusi, perubahan klasifikasi pasar, atau penetapan tersangka harus merujuk pada pengumuman resmi, bukan hanya percakapan di media sosial atau grup investasi.
Ancaman Capital Outflow dan Efek Domino ke Stabilitas Rupiah
Potensi perubahan status dari Emerging Market menjadi Standalone Market oleh MSCI bukan sekadar guncangan psikologis di papan perdagangan Bursa Efek Indonesia. Secara teknis, mayoritas dana kelolaan global (Global Passive Funds) memiliki mandat ketat untuk melepas seluruh kepemilikan saham di negara yang kehilangan status Emerging Market.
Jika skenario terburuk terjadi pada evaluasi Juni 2027, Indonesia berisiko menghadapi gelombang pelarian modal asing (capital outflow) dalam jumlah masif. Hantaman ini tidak hanya menekan likuiditas pasar modal, tetapi juga berpotensi menjalar ke pasar valuta asing, meningkatkan tekanan terhadap stabilitas nilai tukar Rupiah serta membengkakkan biaya pinjaman (cost of fund) bagi korporasi domestik yang memiliki utang valas. Poin inilah yang menjadikan pembenahan integritas pasar oleh OJK dan BEI sebagai pertaruhan atas kepercayaan makroekonomi Indonesia di mata investor global.
Pemulihan IHSG Bukan Satu-satunya Ukuran
Koreksi hampir 15% dari penutupan Kamis hingga posisi intraday Senin menunjukkan besarnya tekanan yang sedang dihadapi pasar saham Indonesia. Pengumuman MSCI, sanksi OJK terhadap pihak-pihak terkait DSSA, BREN, dan CUAN, serta riwayat perkara BEBS dan SWAT menempatkan integritas pasar sebagai perhatian utama.
Namun, pemulihan pasar tidak cukup diukur dari kemampuan IHSG kembali menembus level 5.000. Investor juga membutuhkan informasi kepemilikan yang transparan, pembentukan harga yang wajar, pengawasan yang konsisten, dan kepastian bahwa pelanggaran ditindaklanjuti sesuai ketentuan hukum.
Bagi publik, hal yang perlu diperhatikan adalah perkembangan proses hukum dan pelaksanaan reformasi pasar modal. Bagi regulator, tantangannya adalah menunjukkan bahwa perubahan kebijakan menghasilkan perbaikan nyata yang dapat diperiksa investor.
Keputusan MSCI pada 2027 akan menjadi salah satu penanda penting. Namun, kualitas pasar selama periode menuju keputusan tersebut juga akan memengaruhi penilaian investor terhadap Indonesia.
0 Komentar