Prabowo Guyur Rp400 T di 2027, Mampukah Tumpas Rentenir & Pinjol Ilegal?
Presiden Prabowo siapkan pembiayaan Rp400 T di 2027 untuk rakyat! Cek skema penerima, data kredit anti-rentenir OJK, & analisis bahaya pinjol ilegal di sini.
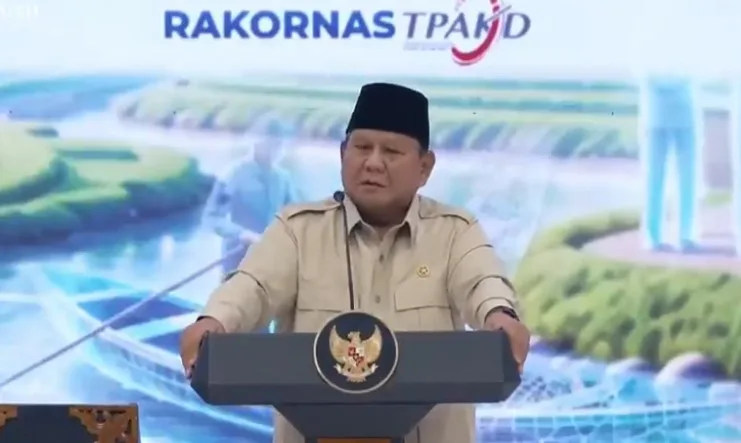
Lensakabar.com, Jakarta - Pemerintah berencana menyalurkan pembiayaan sebesar Rp400 triliun pada 2027 untuk memperluas akses keuangan bagi masyarakat, mulai dari petani, nelayan, dan warga perdesaan hingga masyarakat berpenghasilan rendah di perkotaan. Program tersebut diarahkan untuk menjangkau kelompok yang membutuhkan akses pembiayaan, termasuk masyarakat di daerah terpencil dan tertinggal.
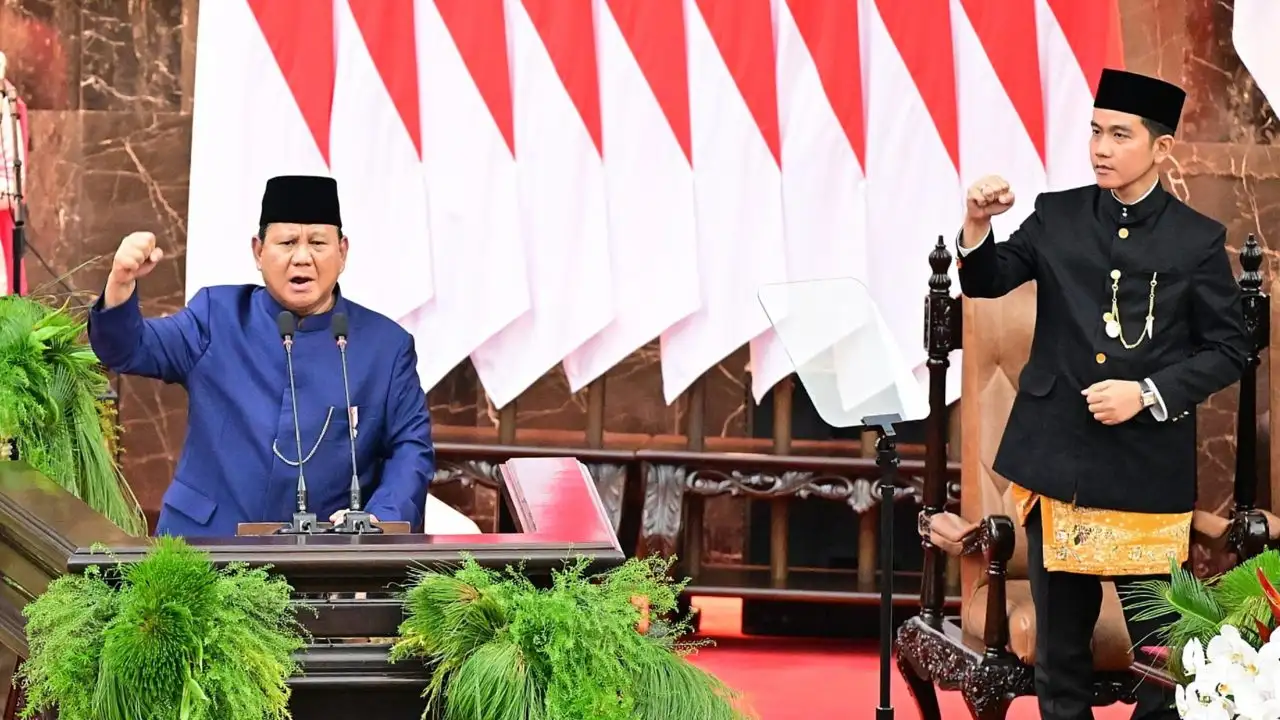
Rencana itu disampaikan Presiden Prabowo Subianto dalam Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah (TPAKD), Kamis (22/10/2026). Pemerintah menyatakan akan meningkatkan skala penyaluran kredit untuk rakyat sebagai bagian dari upaya memperluas kesempatan ekonomi.
“Kami bangga dengan prestasi yang sudah kita capai bersama, antara lain penyaluran kredit-kredit untuk rakyat. Dan kita juga akan lebih masif lagi,” kata Prabowo.
Meski angka Rp400 triliun ini terdengar fantastis, pemerintah belum merinci bagaimana skema pembagiannya. Hingga kini, detail teknis mengenai syarat penerima maupun mekanisme penyaluran antar-sektor masih belum dibuka ke publik.
Meski demikian, pengucuran dana ratusan triliun Rupiah tersebut dipastikan menghadapi ujian besar di lapangan, Bagaimana bersaing dengan kepraktisan rentenir dan jeratan pinjaman online (pinjol) ilegal yang masih menjadi pilihan utama sebagian masyarakat kelas bawah.
Target Rp400 Triliun di 2027: Siapa Saja yang Berhak Menerima?
Kelompok yang menjadi sasaran program mencakup petani, nelayan, masyarakat di wilayah perdesaan, penduduk daerah terpencil dan tertinggal, serta masyarakat berpenghasilan rendah di perkotaan.
Bagi petani, nelayan, dan pelaku UMKM, ketersediaan modal dingin adalah nafas usaha. Pembiayaan ini diharapkan bisa langsung dipakai untuk membeli bibit, pupuk, atau menambah stok dagangan tanpa beban prosedur yang menyulitkan.
Meski demikian, keberhasilan program tidak hanya ditentukan oleh besarnya dana yang direncanakan. Ketepatan sasaran, kemudahan prosedur, kesesuaian skema pembayaran dengan kemampuan penerima, serta pendampingan usaha juga menjadi aspek yang perlu diperhatikan dalam pelaksanaannya.
Pemerintah belum merinci apakah keseluruhan Rp400 triliun tersebut akan disalurkan melalui satu program atau melalui sejumlah skema pembiayaan yang melibatkan lembaga keuangan dan program kementerian atau lembaga terkait.
Karena itu, angka tersebut masih perlu dibedakan dari realisasi penyaluran kredit yang telah berjalan. Rencana pembiayaan pada 2027 merupakan agenda ke depan, sedangkan berbagai program TPAKD yang disampaikan dalam rapat mencerminkan capaian yang telah dilaporkan.
Baca Juga: Negara Ini Tanpa Bursa Saham Tapi Warganya Hidup Sejahtera & Bebas Pajak
Mengapa Rentenir dan Pinjol Masih Menang Cepat?
Bagi masyarakat berpenghasilan rendah serta pelaku usaha mikro di daerah terpencil, masalah utama dalam mengakses modal bukan sekadar ada atau tidaknya dana, melainkan kecepatan dan fleksibilitas.
Kredit resmi perbankan kerap mensyaratkan kelengkapan administrasi, dokumen kependudukan, hingga proses verifikasi yang memakan waktu. Di sisi lain, kebutuhan masyarakat bawah sering kali bersifat mendesak mulai dari membeli bibit tanaman, modal dagang harian, hingga biaya kesehatan darurat.
Celah inilah yang dimanfaatkan secara agresif oleh rentenir dan pinjol. Dengan jaminan tanpa syarat rumit dan pencairan dalam hitungan jam, lembaga keuangan informal ini berhasil memikat masyarakat, meskipun dibayangi bunga tinggi yang berpotensi mencekik keuangan rumah tangga.
Tanpa simplifikasi prosedur dan pendekatan yang ramah bagi masyarakat awam, alokasi jumbo Rp400 triliun berisiko kurang terserap secara optimal di akar rumput.
Strategi OJK & BI: Menjegal Rentenir Lewat Program Laku Pandai dan EKI
Pemerintah bersama Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI) menyadari tantangan tersebut. Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menjelaskan bahwa TPAKD yang kini telah terbentuk di 552 daerah (seluruh provinsi, kabupaten, dan kota) dibentuk secara khusus untuk menopang program Asta Cita Pemerintah.
Berbagai program prioritas terus digencarkan untuk mengikis ketergantungan masyarakat pada modal tidak resmi:
-
Kredit Melawan Rentenir: Telah mengucurkan pembiayaan senilai Rp64,8 triliun kepada 2,3 juta debitur di berbagai daerah.
-
Kredit Sektor Prioritas: Menyalurkan Rp5,4 triliun bagi lebih dari 103.000 debitur produktif.
-
Program Laku Pandai: Menjangkau 72.982 desa dan memfasilitasi sekitar 17 juta masyarakat untuk masuk ke dalam sistem keuangan formal.
-
Program KEJAR (Satu Rekening Satu Pelajar): Mencapai 59,36 juta rekening, mencakup 88,83 persen segmen pelajar di Indonesia.
-
Ekosistem Keuangan Inklusif (EKI): Hingga 2026, sebanyak 135 program EKI di tingkat desa mengintegrasikan literasi keuangan, digitalisasi, pendampingan usaha, hingga pemasaran produk lokal.
Dampak kolaborasi ini tercermin dari realisasi periode Agustus hingga Oktober 2026, di mana kredit sebesar Rp53,15 triliun berhasil disalurkan kepada lebih dari 2,1 juta debitur.
Bahaya 'Gali Lubang Tutup Lubang' dan Pentingnya Literasi Usaha
Mengucurkan dana jumbo ke masyarakat bawah tanpa dibarengi edukasi finansial yang matang ibarat memberikan pisau bermata dua. Dalam banyak kasus di lapangan, masalah utama UMKM, petani, dan nelayan bukan sekadar kekeringan modal, melainkan ketidakmampuan mengelola arus kas (cash flow) serta memisahkan uang dingin untuk usaha dengan kebutuhan konsumtif rumah tangga.
Tanpa pendampingan yang intensif, kemudahan akses kredit murah dari pemerintah justru berisiko memicu masalah baru seperti fenomena gali lubang tutup lubang. Tidak sedikit pelaku usaha mikro yang mengambil pembiayaan resmi hanya untuk menutup tunggakan di rentenir atau aplikasi pinjol ilegal. Akibatnya, alokasi dana produktif tidak pernah benar-benar sampai ke sektor riil seperti pembelian bibit, alat tangkap, atau ekspansi dagang.
Oleh karena itu, skema pembiayaan Rp400 triliun pada 2027 mendatang tidak boleh berhenti pada tahap pencairan (disbursement). Pemerintah dan lembaga keuangan harus memastikan adanya tiga pilar pendampingan:
-
Edukasi Tata Kelola Keuangan Usaha: Membimbing penerima manfaat agar mampu mencatat pembukuan sederhana dan memisahkan rekening pribadi dengan modal kerja.
-
Pengawasan Penggunaan Dana: Memastikan pembiayaan benar-benar dialokasikan untuk kegiatan produktif yang menghasilkan return, bukan dialihkan untuk konsumsi impulsif.
-
Inkubasi Usaha dan Akses Pasar: Menghubungkan petani dan nelayan langsung ke pembeli (offtaker) agar hasil produksi mereka memiliki kepastian harga dan kemampuan mencicil kredit tetap terjaga.
Kunci Sukses 2027: Kemudahan Akses dan Pendampingan Nyata
Rencana kucuran dana Rp400 triliun di tahun 2027 tentu menjadi angin segar. Namun, tantangan utamanya tetap sama yaitu apakah dana ini benar-benar bisa dinikmati masyarakat bawah, atau justru layu sebelum berkembang akibat birokrasi yang rumit?
Integrasi antara agen Laku Pandai di tingkat desa dan pendampingan usaha EKI diharapkan menjadi jawaban nyata. Dengan menghadirkan layanan formal setara mudahnya dengan rentenir, masyarakat tidak hanya terbebas dari jeratan utang berbiaya tinggi, tetapi juga mampu naik kelas secara ekonomi.
Baca Juga: Habiburokhman Puji Hukum Era Prabowo, Korupsi Jadi Alarm Sinyal Bahaya
0 Komentar