Gegara Isu MSCI Saham Ritel Anjlok, Siapa Sebenarnya Pengendali MSCI?
Polemik isu downgrade MSCI guncang pasar! Cek fakta sanksi OJK emiten DSSA, BREN, CUAN, klarifikasi akuisisi BYAN, serta porsi saham Vanguard & BlackRock.
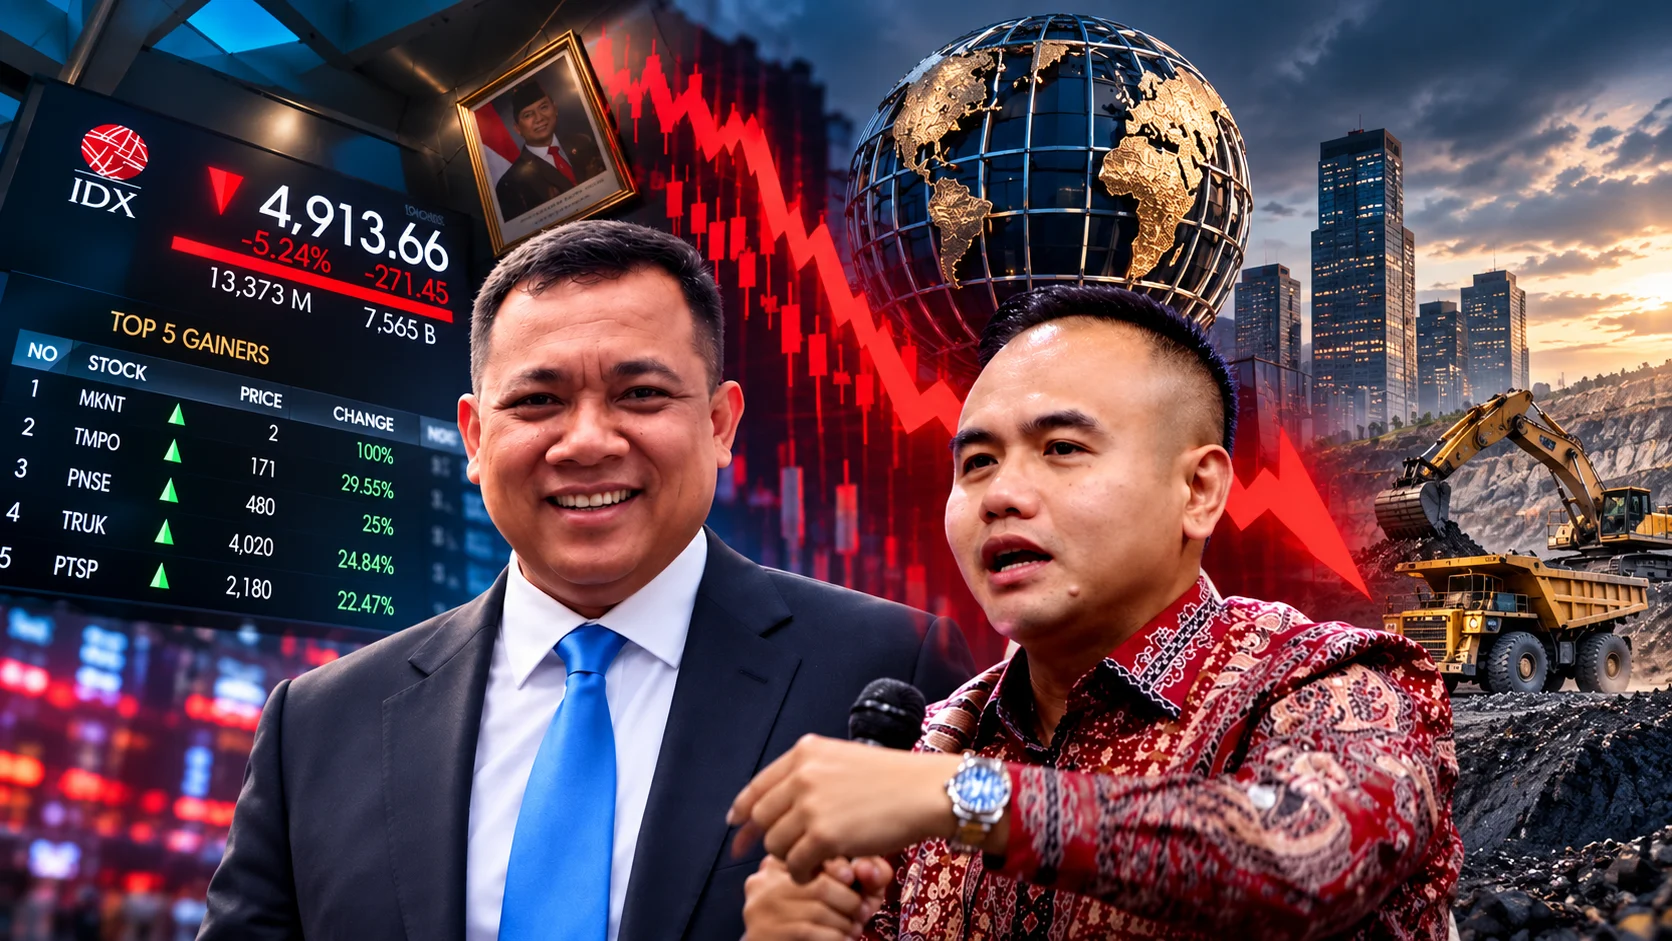
Lensakabar.com, Jakarta - Pasar modal Indonesia dalam beberapa hari terakhir diwarnai dinamika gelombang kecemasan akibat ancaman penurunan status (downgrade) dari lembaga penyedia indeks global, Morgan Stanley Capital International (MSCI), yang ingin menurunkan posisi bursa kita menjadi Standalone Market.
Isu potensi penyesuaian klasifikasi bursa ini sempat memicu kegelisahan di kalangan investor ritel hingga fluktuasi IHSG.
Namun, ketika tirai guncangan ini dibuka lebih lebar, ada anomali besar pada kredibilitas MSCI serta narasi liar yang sengaja diembuskan untuk memperkeruh suasana.
Kegaduhan Pasar & Kambing Hitam yang Salah Sasaran
Wacana peninjauan oleh MSCI sempat memicu maraknya narasi spekulatif di media sosial yang mengaitkan isu tersebut dengan aksi korporasi pengusaha asal Kalimantan Selatan, Andi Syamsuddin Arsyad (Haji Isam). Transaksi akuisisi 30,25% saham PT Bayan Resources Tbk (BYAN) senilai Rp26,1 triliun oleh PT Jhonlin Baratama mendadak diklaim sebagai salah satu pemicu evaluasi MSCI.
Namun, klaim yang beredar di publik tersebut tidak sejalan dengan data resmi bursa dan otoritas. Secara metodologi pasar modal, transaksi akuisisi saham BYAN merupakan aksi murni Merger & Acquisition (M&A) yang terpisah dari kriteria evaluasi transparansi free float yang disoroti penyedia indeks global.
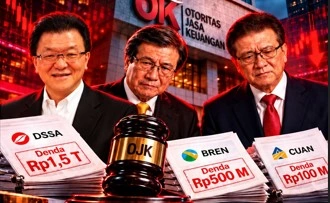
Padahal, jika merujuk pada fakta dan penegakan hukum otoritas (OJK), emiten yang terkena sanksi denda atas evaluasi transparansi dan free float adalah tiga emiten berbeda, yaitu:
PT Dian Swastatika Sentosa Tbk (DSSA) – Denda Rp1,5 Triliun (Grup Sinar Mas)
PT Barito Renewables Energy Tbk (BREN) – Denda Rp500 Miliar (Grup Barito)
PT Petrindo Jaya Kreasi Tbk (CUAN) – Denda Rp100 Miliar (Grup Barito)
Sangat tidak relevan menghubungkan transaksi akuisisi saham BYAN oleh Haji Isam dengan denda yang dijatuhkan pada DSSA, BREN, dan CUAN tiga entitas yang sama sekali tidak ada kaitan struktur kepemilikan dengannya.
Baca Juga: IHSG Rebound 4 Hari Beruntun: Strategi Investor Lokal Sambut Awal Pekan
Gema Goeyardi Pertanyakan Dasar Tuduhan Disinformasi
Founder Astronacci International, Gema Goeyardi, mempertanyakan dasar tuduhan yang menghubungkan Haji Isam dengan ancaman penurunan klasifikasi MSCI.
Gema menilai tuduhan tersebut tidak didukung bukti tertulis yang memadai. Ia juga mempertanyakan hubungan antara nama Haji Isam dan tiga emiten yang disebut dalam pembahasan mengenai sanksi transparansi serta free float.
"Orang bahkan MSCI maunya apa aja kita tak tahu. Tiga emiten yang disanksi (DSSA, BREN, CUAN), kok malah Haji Isam yang dibawa-bawa? Apa urusannya? Ini narasi minim literasi yang berisiko memicu panic selling dan merugikan investor ritel yang kena cut loss," tegas Gema.
Pernyataan tersebut menyoroti risiko ketika informasi yang belum memiliki dasar kuat berkembang menjadi narasi yang memengaruhi keputusan investor.
Bagi investor ritel, perbedaan antara fakta korporasi dan tuduhan yang belum terbukti dapat menjadi persoalan penting. Keputusan menjual saham karena kepanikan terhadap sebuah isu berpotensi membuat investor merealisasikan kerugian tanpa terlebih dahulu memahami sumber informasi, dampak yang terukur, dan relevansinya terhadap emiten yang dimiliki.
Menggelembungnya Narasi Cyber-Campaign di Medsos
Pengamat sosial politik sekaligus penggiat media sosial, Dr. Ami Kamiludin, turut menyoroti fenomena ganjil di balik masifnya framing yang menyasar nama Haji Isam di platform digital. Menurutnya, serangan isu di media sosial yang mengaitkan transaksi BYAN dengan MSCI mengindikasikan adanya indikasi cyber-campaign atau penggalangan opini yang sengaja disuntikkan ke ruang publik.
"Di era digital hari ini, media sosial sering kali dijadikan alat framing untuk mengaburkan fakta hukum dan data bursa. Ketika isu teknikal pasar modal secara mendadak digeser menjadi narasi personalisasi untuk mendiskreditkan figur atau pengusaha nasional seperti Haji Isam," ujar Dr. Ami Kamiludin.
Ia menambahkan bahwa pola penyebaran disinformasi semacam ini tidak hanya merugikan reputasi individu yang disasar, tetapi juga berbahaya bagi iklim informasi publik.
"Ada bias literasi yang sengaja dimanfaatkan oleh pihak-pihak tertentu. Investor ritel di medsos disusuhi ketakutan (fear-mongering) agar memicu histeria massal." tegasnya.
Lebih lanjut ia menjelaskan bahwa persoalan ini bukan lagi sekadar dinamika pasar saham, melainkan bentuk manipulasi opini publik berbasis narasi liar yang merusak dapat ekosistem digital kita.
M. Lutfi Soroti Kepentingan Asing dan Akuisisi Saham Strategis
Mantan Menteri Perdagangan RI, M. Lutfi, Mengangkat persoalan yang lebih luas mengenai hubungan antara pergerakan modal asing, ketahanan pasar domestik, dan kepentingan ekonomi nasional.
Lutfi menilai kekuatan modal lokal berperan dalam menghadapi tekanan ketika investor institusi asing mengurangi eksposur terhadap pasar Indonesia. Ia juga membela akuisisi saham BYAN sebagai langkah yang menurut pandangannya berkaitan dengan penguatan kendali nasional atas aset strategis.
"Proses akuisisi saham strategis ini bukan aksi ugal-ugalan, melainkan upaya mengembalikan kekayaan alam ke tangan Merah Putih. Jangan sampai institusi global seperti MSCI digunakan sebagai alat permainan geopolitik keuangan untuk menekan bursa kita," ungkap Lutfi.
Pernyataan tersebut merupakan pandangan Lutfi mengenai kedaulatan ekonomi dan posisi modal domestik. Dugaan bahwa MSCI digunakan sebagai instrumen geopolitik tidak dapat dianggap terbukti hanya berdasarkan pernyataan tersebut.
Demikian pula, klaim mengenai keluarnya hingga 80% dana institusi asing perlu diperjelas cakupan dan periode pengukurannya. Tanpa informasi mengenai basis perhitungan, angka tersebut tidak dapat digunakan untuk menggambarkan keseluruhan arus modal asing di pasar saham Indonesia.
Di sisi lain, perdebatan tentang kepemilikan aset strategis tetap dapat dibahas sebagai persoalan ekonomi nasional. Namun, penilaian terhadap manfaat transaksi tertentu perlu mempertimbangkan struktur kepemilikan, ketentuan hukum, serta dampak ekonomi yang dapat dibuktikan.
Baca Juga: Haji Isam Borong Rp26,1 T Saham BYAN, Lutfi Sentil Sumbangan ke Singapura!
Siapa Pemilik MSCI? Mengenal Vanguard dan BlackRock
Untuk memahami polemik ini secara komprehensif, publik perlu mengetahui struktur korporasi di balik nama MSCI.
MSCI Inc. merupakan perusahaan publik yang sahamnya diperdagangkan di New York Stock Exchange (NYSE) dengan kode saham MSCI. Perusahaan ini dikenal sebagai penyedia indeks, perangkat analisis risiko, dan berbagai produk data untuk investor institusi maupun pelaku pasar keuangan.
Meskipun secara historis berakar dari nama Morgan Stanley, MSCI Inc. saat ini merupakan entitas publik yang berdiri sendiri dan terpisah sepenuhnya dari bank investasi tersebut.
Struktur kepemilikan saham MSCI disebut mencakup sejumlah investor institusi besar, dengan rincian sebagai berikut:
-
The Vanguard Group: disebut memiliki sekitar 12,82% saham.
-
BlackRock: disebut memiliki sekitar 8,13%, sementara data institusional lain yang dirujuk dalam materi mencantumkan sekitar 7,52%.
-
Investor institusi dan pemegang saham lainnya: mencakup manajer investasi, reksa dana, serta investor publik yang memiliki saham MSCI.
Persentase saham ini dapat berubah sesuai dengan laporan periodik di bursa New York. Keterlibatan Vanguard dan BlackRock sebagai pemegang saham utama MSCI Inc. merupakan data publik yang relevan.
Kendati demikian, kepemilikan saham tersebut tidak serta-merta menjadi bukti langsung bahwa Vanguard atau BlackRock mendikte setiap keputusan metodologi evaluasi klasifikasi pasar Indonesia. Menarik kesimpulan konspirasi membutuhkan pembuktian hukum dan dokumen tata kelola internal perusahaan.
Ichsanuddin Noorsy Kaitkan MSCI dengan Kedaulatan Ekonomi
Pakar ekonomi politik Ichsanuddin Noorsy juga menyoroti posisi lembaga keuangan global dalam perekonomian negara berkembang. Dalam pernyataannya pada Selasa (20/10/2026), ia menghubungkan MSCI dengan persoalan dedolarisasi serta ketergantungan Indonesia terhadap investasi asing.
"MSCI itu bagian dari upaya menahan dedolarisasi," cetusnya.
Ia turut menyinggung kepemilikan saham MSCI oleh Vanguard dan BlackRock serta mengaitkannya dengan hubungan antara kepentingan negara Barat dan korporasi dalam perekonomian negara lain.
"Indonesia dikerjai Amerika. Pempemegang saham MSCI itu Vanguard dan BlackRock. Keduanya investor juga. Dalam metodologi berpikir saya, negara barat akan bekerja sama dengan korporasi untuk masuk ke sebuah negara. Itu riwayat lama seperti Belanda dengan VOC. Itu riwayat kemarin yang ditunjukkan Donald Trump pada 22 Mei 2026, kunjungan ke Beijing diikuti dengan seperangkat CEO," analisis Noorsy.
Pandangan Noorsy mencerminkan kritik mendasar terhadap ketimpangan struktur finansial global. Namun, tuduhan bahwa evaluasi MSCI merupakan skenario sistematis menekan ekonomi Indonesia tetap menjadi sudut pandang analisis ekonomi politik yang dapat diperdebatkan.
Kedaulatan Pasar Modal Indonesia Harus Dijaga!
Indonesia tidak boleh menempatkan MSCI seolah-olah menjadi lembaga 'dewa' yang memutus nasib pasar modal nasional. Lembaga penyedia indeks global memang memiliki pengaruh terhadap alokasi dana investor asing, tetapi pengaruh tersebut tidak boleh mengikis kepercayaan terhadap fundamental ekonomi dalam negeri.
Ketika penilaian MSCI memicu keguncangan di pasar saham, pertanyaan mendasarnya bukan hanya bagaimana Indonesia memenuhi indikator yang ditetapkan, tetapi juga bagaimana memastikan kepentingan nasional tetap terlindungi. Siapa yang menetapkan ukuran penilaian? Apa dasar metodologinya? Seberapa transparan proses evaluasinya? Dan siapa yang menanggung dampak ketika perubahan klasifikasi memicu kepanikan investor?
Kepemilikan saham MSCI oleh investor institusi besar seperti Vanguard dan BlackRock juga menjadi bagian yang relevan untuk dipahami publik. Informasi tersebut tidak otomatis membuktikan adanya konspirasi atau intervensi, tetapi cukup menjadi alasan untuk mendorong keterbukaan mengenai tata kelola, potensi konflik kepentingan, dan mekanisme pengambilan keputusan yang memengaruhi pasar global.
Isu transaksi BYAN oleh PT Jhonlin Baratama harus dinilai secara objektif berdasarkan aturan hukum M&A yang berlaku. Jika OJK menjatuhkan sanksi free float pada emiten tertentu seperti DSSA, BREN, dan CUAN, pembenahan harus difokuskan pada emiten bersangkutan secara transparan tanpa mengalihkan tuduhan ke pihak lain.
Pada saat yang sama, pemerintah, OJK, dan Bursa Efek Indonesia perlu memastikan bahwa pembenahan pasar modal dilakukan untuk memperkuat integritas dan melindungi investor, bukan sekadar mengejar pengakuan dari penyedia indeks asing. Transparansi dan tata kelola yang baik harus menjadi kepentingan Indonesia sendiri, bukan hanya respons terhadap tekanan eksternal.
Kedaulatan ekonomi tidak berarti menolak dunia internasional. Kedaulatan berarti Indonesia mampu bekerja sama tanpa kehilangan daya kritis, mampu menerima evaluasi tanpa tunduk membabi buta, dan mampu memperbaiki kekurangan tanpa membiarkan kepentingan nasional dikesampingkan.
MSCI bukan dewa pasar modal. Penilaiannya boleh diperiksa, metodologinya boleh dipertanyakan, dan dampaknya wajib dibahas secara terbuka. Pasar modal Indonesia membutuhkan kredibilitas, kepastian hukum, serta transparansi yang kuat bukan ketakutan berlebihan terhadap keputusan satu lembaga global.
Sebab, ukuran kekuatan ekonomi Indonesia tidak semestinya berhenti pada bagaimana pasar kita dinilai dari luar, tetapi juga pada kemampuan membangun pasar yang sehat, mandiri, dan berpihak pada kepentingan nasional.
0 Komentar